自2026年3月1日起,《欠税公告办法》(国家税务总局令第61号)正式施行,同时《欠税公告办法(试行)》(国家税务总局令第9号公布、第44号修改)废止。欠税由过去相对分散的定期公示,转变为按月、统一、多渠道的常态化公开。一笔税款逾期未缴,在过去意味着需要按日缴纳滞纳金;如今,它还意味着企业名称、纳税人识别号,连同法定代表人的姓名、证件号码等信息,被按月公开在行政执法信息公示平台上,任何人均可查询。
一、政策要义
《欠税公告办法》的核心变化可归纳为“更透明、更高频、更明细、程序更严、信用联动”这几个特点。
第一,公告频次由按季、按半年统一提高为按月;
第二,公告内容在原有基础上增加了证件类型、欠税所属期、已缴纳欠税对应形成的滞纳金金额、欠缴日期、公告机关等要素;
第三,增设公告前推送确认与异议、公告后异议更正等程序保障;
第四,明文规定将欠税公告与纳税缴费信用联动管理。
同时,新办法在立法目的中增加了“保护纳税人的合法权益”的表述,体现出规范执法与权益保障并重的立法取向。
二、从“试行”到正式修订:新办法的出台与变化
我国欠税公告制度始于2004年。2004年10月10日,国家税务总局公布《欠税公告办法(试行)》(国家税务总局令第9号,以下简称“试行办法”),自2005年1月1日起施行。后续根据2018年6月15日《国家税务总局关于修改部分税务部门规章的决定》(国家税务总局令第44号)修正。二十余年后,2025年11月11日,国家税务总局第3次局务会议审议通过修订后的《欠税公告办法》,并于2025年11月26日由国家税务总局局长胡静林签署国家税务总局令第61号予以公布,自2026年3月1日起施行。
《欠税公告办法》共14条,根据《中华人民共和国税收征收管理法》及其实施细则制定。第一条开宗明义,明确立法目的为规范税务机关的欠税公告行为,保护纳税人的合法权益,督促纳税人自觉缴纳欠税,防止新的欠税的发生,保证国家税款及时足额入库。与试行办法相比,立法目的中新增的“保护纳税人的合法权益”,是本次修订的显著变化之一。同时根据《欠税公告办法》第十四条,自施行之日起,试行办法同时废止。
三、欠税的界定:哪些情形会被公告
根据《欠税公告办法》第二条,所称欠税,是指纳税人超过税收法律、行政法规规定的期限,或者超过税务机关依照税收法律、行政法规规定确定的纳税期限(以下简称税款缴纳期限)未缴纳的税款(含教育费附加、地方教育附加,下同),具体包括五种情形:
(一)办理纳税申报后,纳税人未在税款缴纳期限内缴纳的税款;
(二)经批准延期缴纳的税款期限已满,纳税人未在税款缴纳期限内缴纳的税款;
(三)税务检查已查定纳税人的应补税额,纳税人未在税款缴纳期限内缴纳的税款;
(四)税务机关核定纳税人的应纳税额,纳税人未在税款缴纳期限内缴纳的税款;
(五)纳税人的其他未在税款缴纳期限内缴纳的税款。
需要特别提示一点,根据《欠税公告办法》第十三条:“扣缴义务人、纳税担保人的欠税公告参照本办法的规定执行”,可见适用范围并不仅限于纳税义务人。
四、公告怎么发:按月公示、多渠道公开
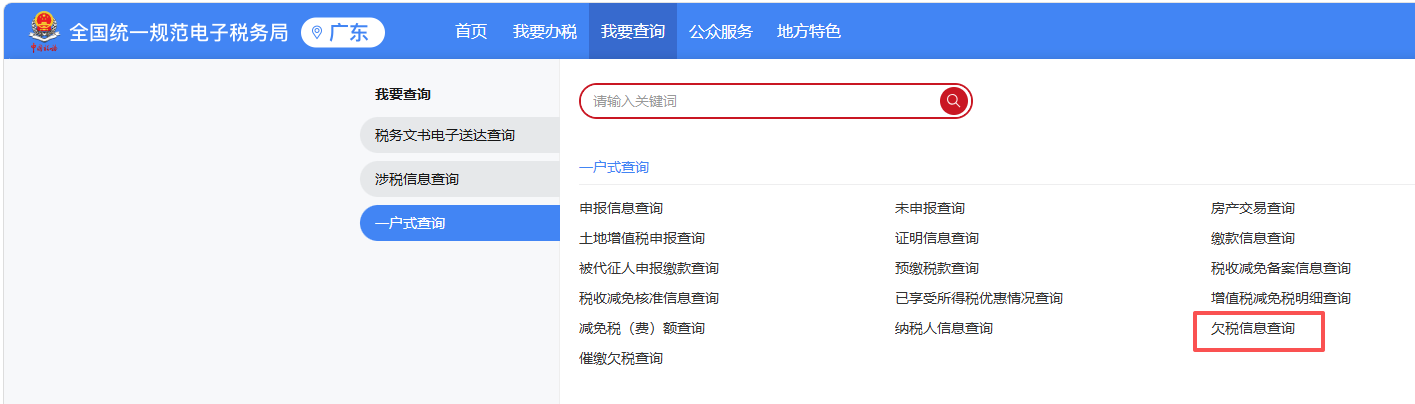
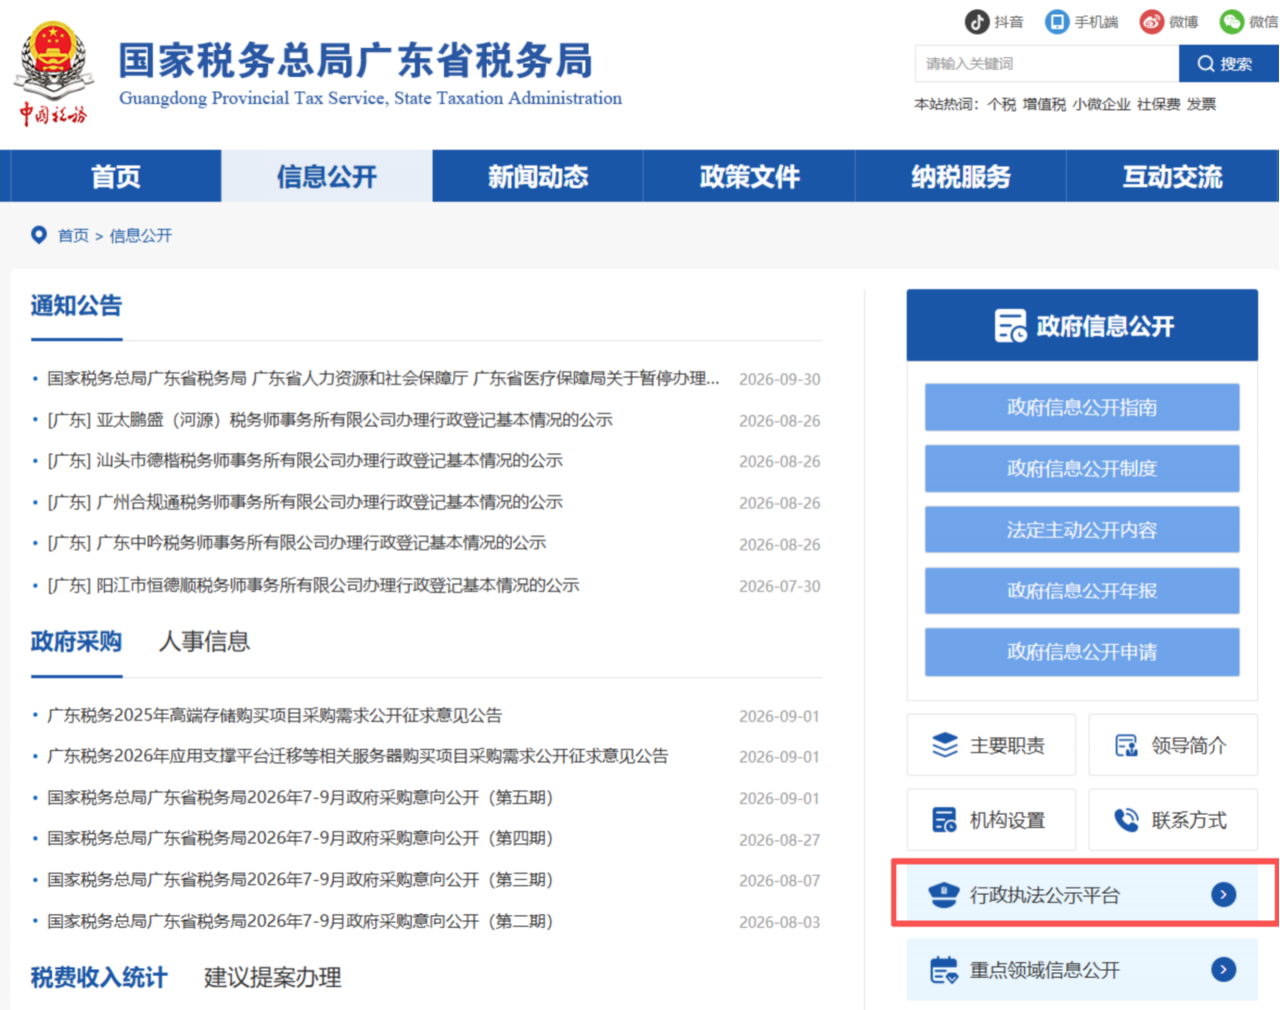
《欠税公告办法》第三条明确了公告机关为欠税所属的县级以上税务局(分局);第四条统一了公告频次与渠道:公告机关应当按月在行政执法信息公示平台公告纳税人的欠税情况;根据需要,可以在电子税务局、办税场所、新闻媒体等渠道公告;视情节轻重,省级以上税务机关可以对部分纳税人的欠税情况予以曝光。同时,各省(自治区、直辖市、计划单列市)税务机关在官方网站提供其管辖范围内的欠税公告查询服务。
这意味着欠税信息具备了长期存续、可查、可传播的特征。需要说明的是,具体查询入口与数据截止时点由各地税务机关确定并维护,例如部分地区税务机关在12366答复中说明,可通过电子税务局“公众服务—欠税公告查询”模块查询、统计截止时点为上月月末。纳税人应以主管税务机关公布的实际查询方式为准。
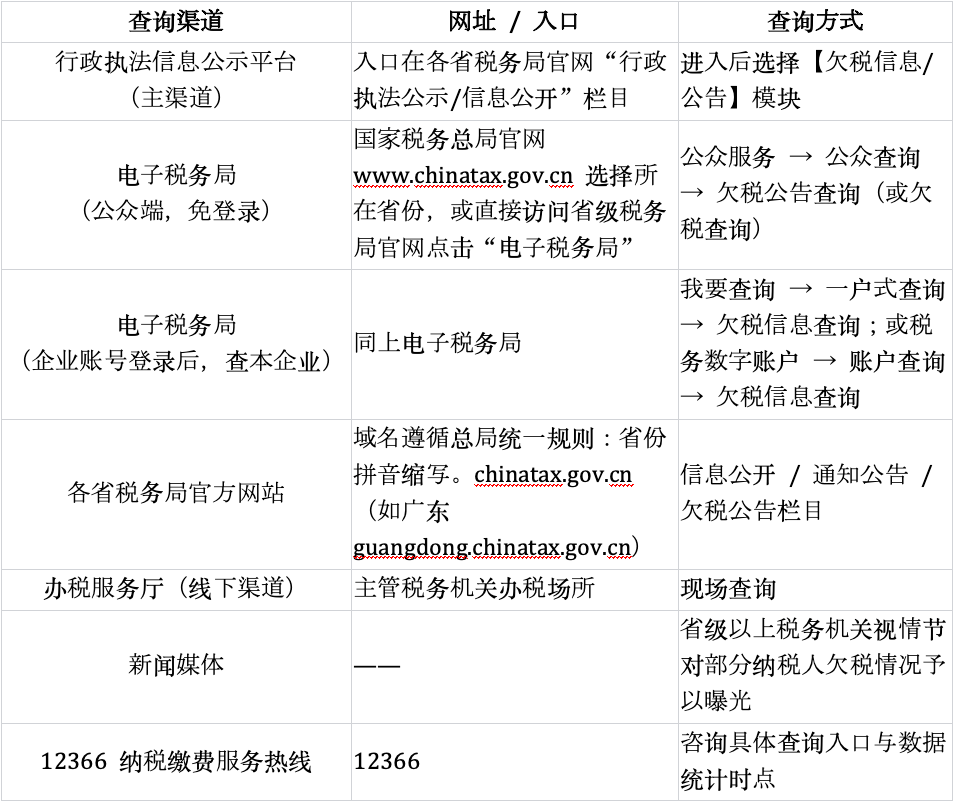
下列示例图以广东省为例:
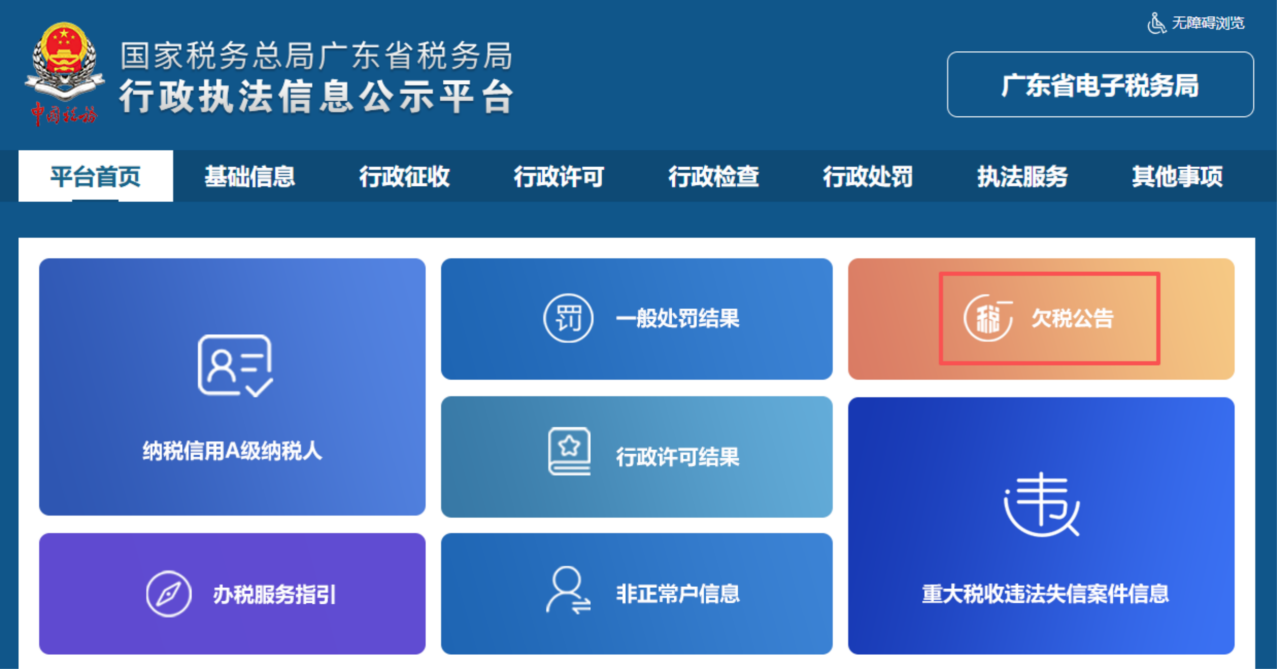
行政执法信息公示平台
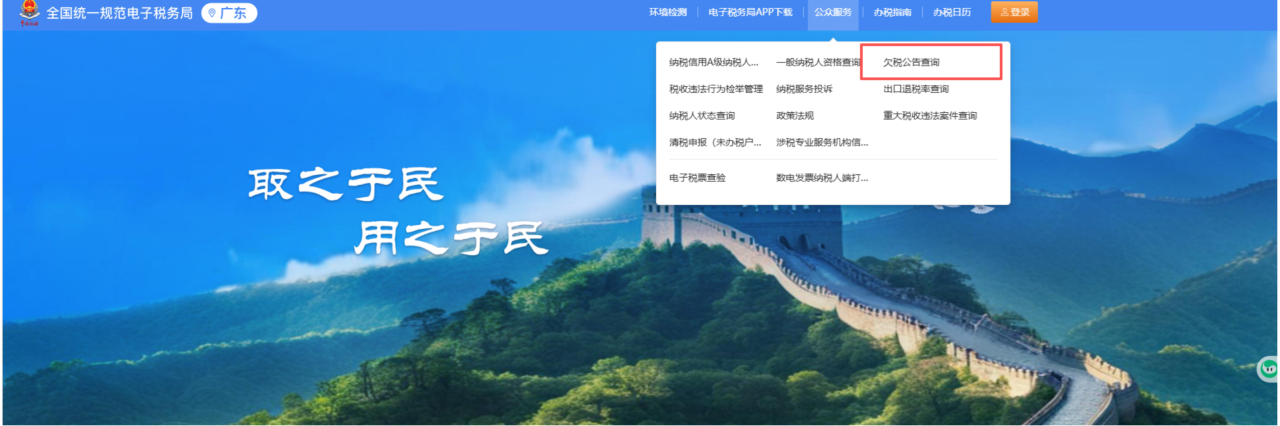
电子税务局(公众端)
电子税务局(企业账号登录端)
税务局官方网站
五、公告内容是什么:公示内容直指法定代表人
《欠税公告办法》第五条按主体类型分别规定了公告内容:
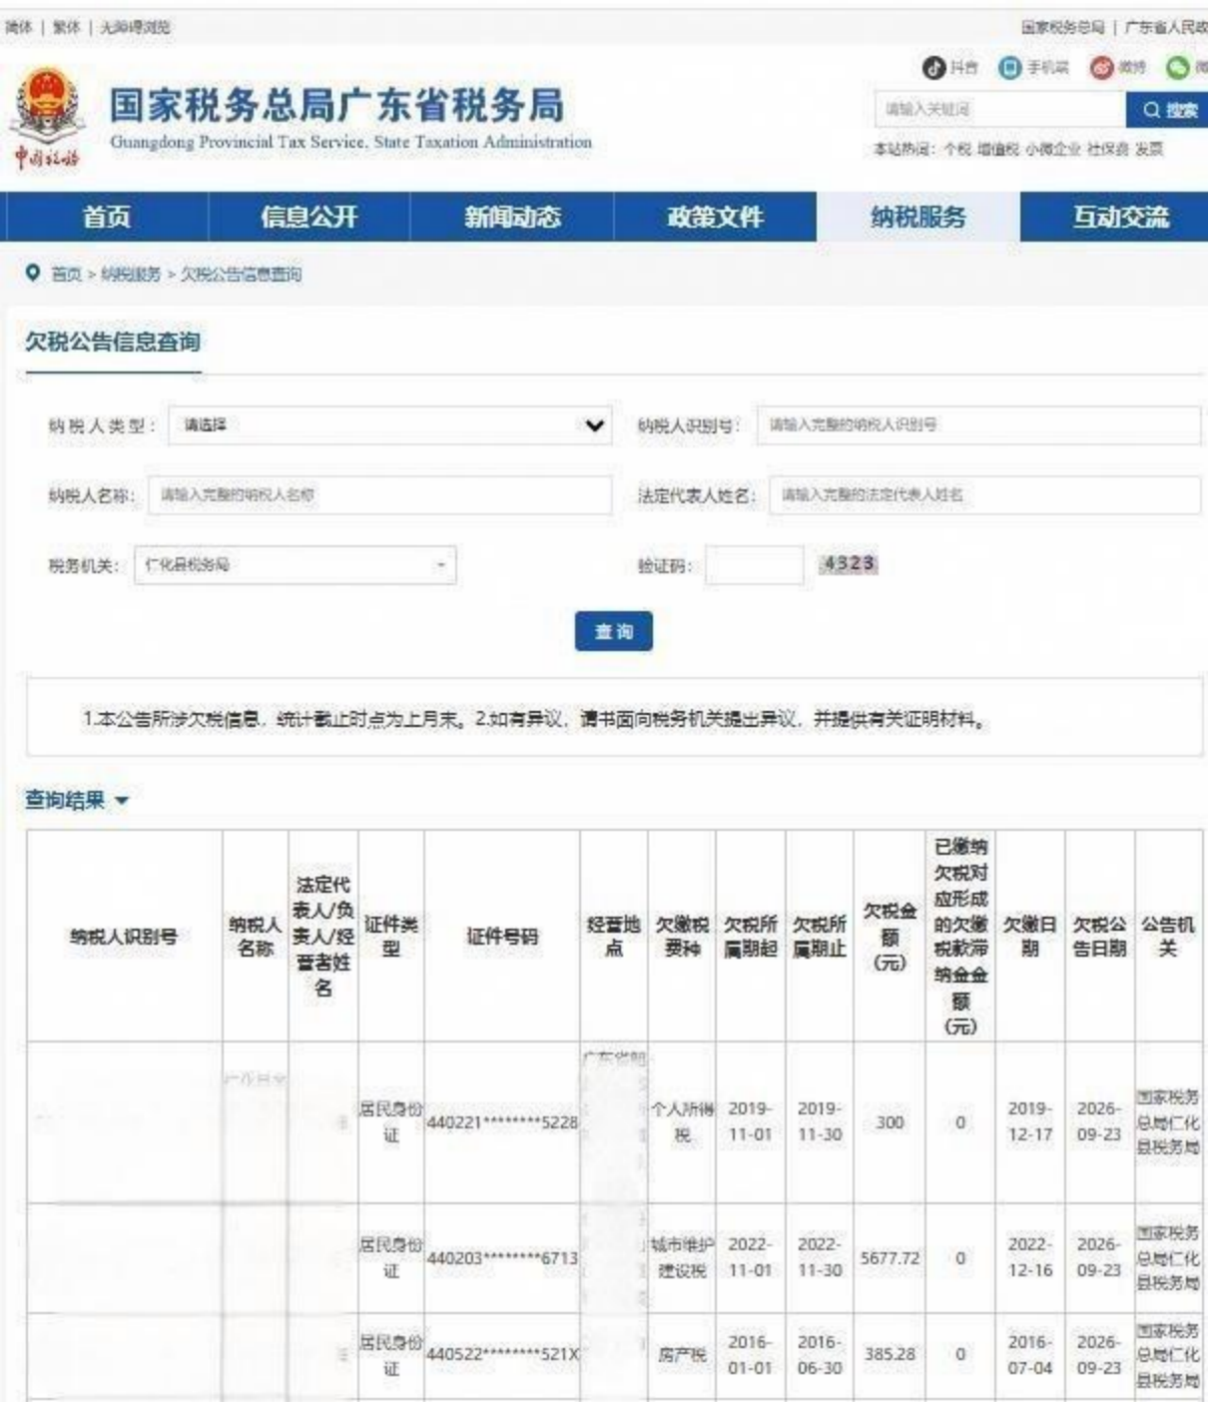
(一)企业或者单位欠税的,公告企业或者单位的名称、纳税人识别号、法定代表人或者负责人姓名、证件类型、证件号码、经营地点、欠缴税费种、欠税所属期、欠税金额、已缴纳欠税对应形成的欠缴税款滞纳金金额、欠缴日期、公告机关;
(二)个体工商户欠税的,公告个体工商户名称、经营者姓名、纳税人识别号、证件类型、证件号码、经营地点、欠缴税费种、欠税所属期、欠税金额、已缴纳欠税对应形成的欠缴税款滞纳金金额、欠缴日期、公告机关;
(三)个人(不含个体工商户)欠税的,公告其姓名、证件类型、证件号码、欠缴税费种、欠税所属期、欠税金额、已缴纳欠税对应形成的欠缴税款滞纳金金额、欠缴日期、公告机关。
由此可见,企业欠税时,法定代表人的姓名与证件号码也会一并公示,欠税的后果由此“人格化”。与此同时,第九条对税务机关作出约束:“公告机关公告纳税人欠税情况不得超出本办法规定的范围,并应当依照税收征管法及其实施细则的规定对纳税人的有关情况进行保密”。实务中,部分税务机关在公示时对身份证件号码作脱敏处理,具体公示形式以纳税人主管税务机关实际发布的为准。
图源网络
六、程序保障:公告前确认、公告后更正
其一,公告前确认或提出异议(《欠税公告办法》第六条)。公告机关应当在公告前将拟公告内容推送至纳税人进行确认,纳税人应当在3个工作日内予以确认。纳税人认为拟公告内容存在信息录入、计算错误的,可以在3个工作日内向公告机关提出异议处理,并提供有关证明材料。需要注意的是,纳税人在期限内确认、逾期未确认或者异议处理完成的,公告机关均按规定予以公告——换言之,对欠税信息的推送内容消极不回应,并不能阻止公告的作出,反而可能错失更正错误数据的窗口期。
其二,公告后更正(《欠税公告办法》第八条)。纳税人已缴清公告所列税款、税款滞纳金,或者因登记信息变更等导致欠税公告内容发生变化的,公告机关于次月发布欠税公告时更新相关内容。公告发布后,纳税人认为欠税公告内容与其实际情况不符,或者公告程序违法的,可以书面向公告机关提出异议并提供证明材料,公告机关自收到异议之日起5个工作日内,对欠税数据来源、公告流程等进行核实并将结果反馈纳税人,异议成立的及时更正欠税公告内容。
七、信用联动与制度边界:欠税公告不等于“税收黑名单”
需要明确区分的是,欠税公告与“重大税收违法失信主体名单”(俗称“税收黑名单”)是两种不同的制度安排。后者是依据《重大税收违法失信主体信息公布管理办法》【国家税务总局令第54号,2021年12月31日公布,自2022年2月1日起施行】确定,须符合该办法第六条所列情形——例如其中第(二)项为“欠缴应纳税款,采取转移或者隐匿财产的手段,妨碍税务机关追缴欠缴的税款,欠缴税款金额100万元以上的”,并将信息通报相关部门实施监管和联合惩戒。相较之下,欠税公告属于行政执法信息公示,按月覆盖符合条件的欠税情形,并无此类金额与情节门槛。两者并行不悖,纳税人应区分看待:既不必因一笔小额欠税而过度恐慌,也不应因“金额小”而忽视其对信用的实际影响。
八、企业合规应对建议
一是源头防控。按期申报、及时缴税,是避免进入公告范围的根本。企业应建立税款到期提醒与资金安排机制,把纳税期限纳入现金流管理。
二是遇困依法申请。纳税人确有特殊困难、不能按期缴纳税款的,可依法向税务机关申请延期缴纳;经批准后在期限内缴纳的,不属于“经批准延期缴纳的税款期限已满仍未缴纳”的情形。切勿以消极拖欠替代依法申请。
三是重视推送确认。收到拟公告内容推送后,应在3个工作日内核对纳税人识别号、欠缴税费种、所属期、金额与滞纳金等要素,发现信息录入或计算错误的,及时提出异议并附缴款凭证、更正申报表等证明材料。
四是跟踪更新与留存凭证。已缴清税款及滞纳金的,应关注次月公告的更新情况,必要时主动与主管税务机关沟通确认,并妥善留存缴款凭证。
五是关注信用传导。欠税信息与纳税缴费信用联动管理,企业应对纳税信用状态变化保持关注,涉及融资安排的,应提前与合作银行做好沟通。
六是区分制度、理性应对。出现欠税时,应区分欠税公告与失信主体名单的不同后果,既不夸大恐慌,也不轻视拖延,依法履行义务并善用异议、更正等程序权利。
九、结语
《欠税公告办法》的施行,是我国税收征管法治化、规范化、透明化的又一体现。一方面,以公开促遵从,通过按月公示与信用联动,督促纳税人自觉履行纳税义务,维护公平公正的税收秩序,保障国家税款及时足额入库;另一方面,通过公告前推送确认、异议核实、公告后更正以及保密要求等制度安排,把对纳税人合法权益的保护落到了程序之中,体现了规范执法与权益保障并重。
对广大经营主体而言,最稳妥的合规路径始终是:依法申报、按时缴税、遇困主动沟通、有疑依法救济。诚信纳税,既是法定义务,也是企业最珍贵的信用资产。
往期推荐
声明
本文仅为交流探讨之目的,不代表广悦律师事务所或其律师出具的任何形式之法律意见或建议。如需转载或引用本文的任何内容,请与本所沟通授权事宜,并于转载或引用时注明出处。如您有意就相关议题进一步交流或探讨,欢迎与本所联系。
本期作者
财税与清算领域介绍
财税与清算领域是由高级合伙人梁纪锋律师作为领域牵头合伙人所组建的一支极具特色的专业化且具有跨界资源整合实力,为企业及企业家提供私人订制个性化法律产品的专业团队。团队配置了律师、会计师、税务师、品牌公关顾问等,可在企业设立、运营、治理、清算、破产、重整中可担任多种角色,深耕民商事案件数十年,致力于打造“法律+账目+税务+刑事”四合一合规化法律服务品牌,一站式综合解决客户需求。
团队律师不仅做过大型国央企及上市公司常年法律顾问、提供各类专项法律服务,也担任过破产企业的破产管理人,经营困难企业的前端法律、财税合规化辅导顾问,指引、辅导企业进行破产风险隔离。
作者丨林苑君
编辑丨吴宝渲
审核丨苏 冰
审定丨品牌宣传与市场拓展委